SAP
Dans une cession ou une acquisition, le plan de séparation TI est intégré au prix de la transaction
– Sep 10, 2026
Le plan de séparation informatique est intégré au prix de la transaction, qu’il ait été chiffré ou non.
Les estimations bâties à partir de données différentes convergent tard, et tard coûte cher :
pour le vendeur à la table de négociation, pour l’acheteur après la clôture.
Pourquoi les systèmes se retrouvent dans le prix
Un acheteur acquiert l’entreprise, et non les systèmes sur lesquels elle a fonctionné.
L’ERP (SAP, Dynamics, NetSuite), les interfaces, la couche de reporting et l’infrastructure sous-jacente
ont tous été conçus pour la société mère : partagés avec le reste du groupe et couverts par une licence unique à l’échelle du groupe. Tout cela doit être reconstruit pour une entité juridique qui n’existe pas encore.
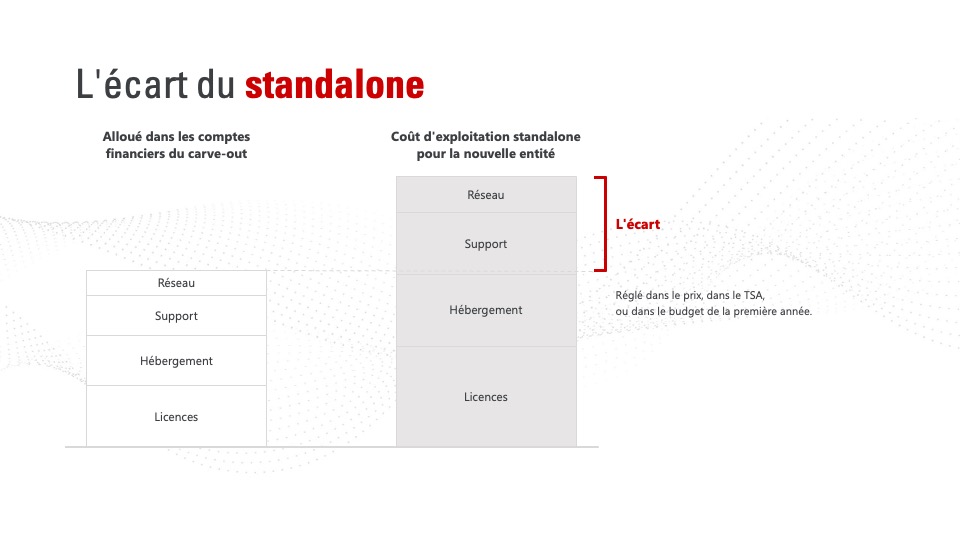
Les deux parties chiffrent ce travail durant la diligence raisonnable. Le vendeur répartit les coûts informatiques historiques sur l’unité cédée dans les états financiers de la scission, généralement selon une base simple comme l’effectif ou le chiffre d’affaires.
L’acheteur estime quelque chose de différent :
Qu’est-ce que cette entreprise paiera réellement pour acquérir les licences, héberger et soutenir ses propres systèmes une fois que l’entente partagée prendra fin ?
L’écart entre ces deux chiffres constitue le déficit de coût autonome (standalone cost gap), et il finit toujours par être absorbé quelque part. Dans le prix d’achat, dans le contrat de services transitoires, ou dans la première année du budget d’exploitation de la nouvelle entité.
Il n’y a pas de camp à prendre ici. Un écart découvert tardivement érode la valeur pour le vendeur à la table de négociation
et crée un risque de continuité pour l’acheteur après la clôture. Les deux parties ont tout intérêt à travailler à partir d’un même portrait technique, établi assez tôt pour être encore utile.
Le contrat de services transitoires fixe le compte à rebours
Le contrat de services transitoires, ou TSA (transition services agreement), sert de pont. Le vendeur continue de donner accès à ses systèmes pendant une période définie, moyennant des frais, le temps que la nouvelle entité construise les siens. Il existe parce qu’une séparation complète avant la clôture n’est presque jamais réaliste.
La difficulté, c’est que les modalités du TSA sont habituellement négociées avant que quiconque ait chiffré le travail technique. La durée est fixée à partir d’une hypothèse plausible plutôt que d’une évaluation, et ni l’une ni l’autre des parties n’a affecté de ressources à la reconstruction au moment de la signature. Voici quelques éléments qui aident systématiquement :
Où les estimations dérapent habituellement
Deux tendances reviennent assez souvent pour qu’il vaille la peine de les anticiper.
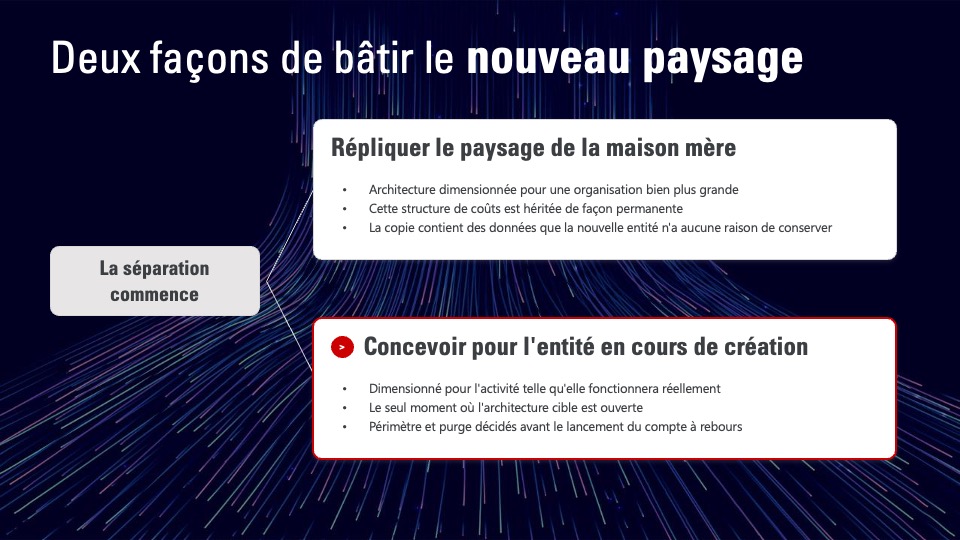
Reconstruire l’existant plutôt que concevoir ce dont on a besoin. L’instinct pousse à copier le paysage de la société mère et à en retirer ce qui n’a pas sa place. C’est rapide à décrire et long à livrer. La nouvelle entité hérite d’une architecture dimensionnée pour une organisation bien plus grande et en porte la structure de coûts de façon permanente.La copie contient aussi des informations que l’entité réceptrice n’a aucune raison de détenir :
les données personnelles d’employés qui n’ont jamais été transférés, et les données commerciales d’entreprises qui ne faisaient pas partie de la transaction. Les purger correctement représente un travail réel, d’une durée réelle, et cela doit figurer dans le plan dès le départ.
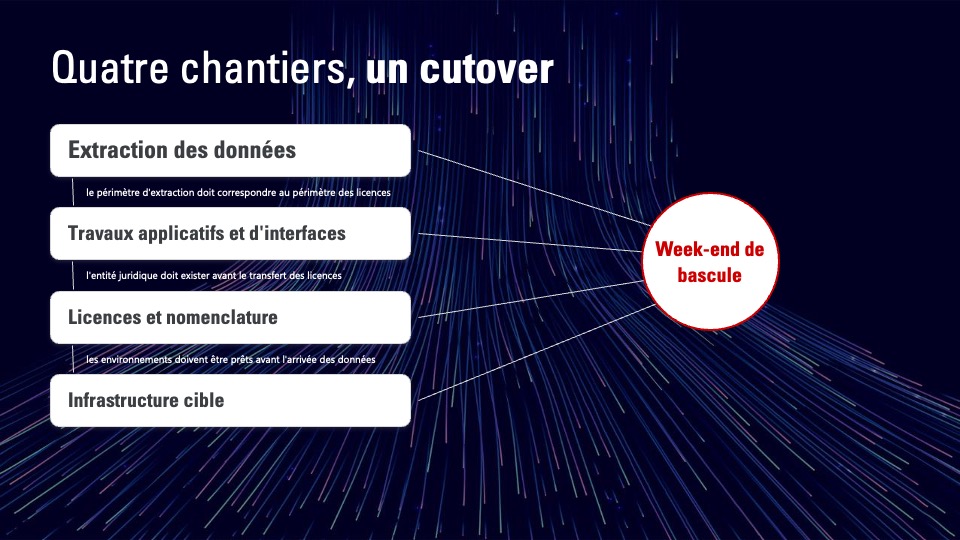
La distance entre les chantiers. Une séparation représente au minimum quatre efforts parallèles : l’extraction des données, le travail sur les applications et les interfaces, l’acquisition des licences pour la nouvelle entité, et l’infrastructure cible. Des spécialistes compétents existent pour chacun. Le risque sur l’échéancier réside dans les dépendances entre eux. La portée de l’extraction doit correspondre à la portée des licences, qui doit elle-même correspondre aux hypothèses retenues pour la construction de l’environnement. La fin de semaine de bascule met à l’épreuve chacune de ces hypothèses en même temps. Ce n’est pas une question de qualité des fournisseurs. C’est ce qui arrive quand quatre bons plans sont gérés comme quatre plans.
Ce qui fonctionne généralement
01 — Évaluer avant de figer les modalités.
Codes de société, volumes de données, interfaces, développements personnalisés, documents archivés.
Le résultat est un modèle de coûts défendable et une période de transition qui reflète le travail plutôt que l’espoir.
────────
02 — Concevoir pour l’entité en création.
La séparation est le seul moment où l’architecture cible est véritablement ouverte.
C’est habituellement l’occasion la moins coûteuse que l’entreprise n’aura jamais de se moderniser,
et la plus facile à manquer.
────────
03 — Mener l’acquisition des licences en parallèle.
Une nouvelle entité juridique a besoin de ses propres ententes et de sa propre nomenclature.
Amorcée trop tard, celle-ci devient une cause discrète et entièrement évitable d’une date de mise en service ratée.
────────
04 — Confier le programme à un seul responsable.
Choisir les outils et les partenaires en fonction de la portée plutôt que l’inverse,
et les tenir à un plan unique sous une responsabilité unique.
Le client devrait avoir un seul point de contact et une seule partie responsable du résultat.
oXya intervient des deux côtés de ces transactions.
Nous réalisons l’évaluation technique initiale, réunissons et encadrons les partenaires spécialisés qu’une séparation exige,
gérons les licences et la nomenclature avec l’éditeur pour la nouvelle entité,
et, dans la plupart des cas, exploitons par la suite le paysage qui en résulte.
Nous demeurons délibérément neutres sur le plan des outils
et sélectionnons des produits éprouvés et certifiés en fonction des besoins réels de chaque paysage.